সংগৃহীত ছবি
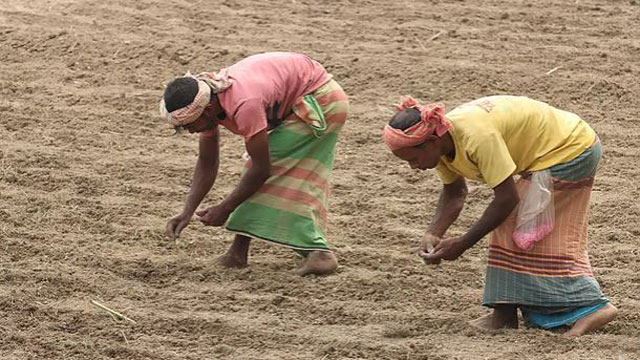
গ্রামীণ পরিবারগুলোর ওপর ঋণের বোঝা ক্রমেই বাড়ছে, বিশেষ করে চরম দরিদ্র পরিবারগুলো এর শিকার হচ্ছে বেশি।
গতকাল প্রকাশিত একটি গবেষণায় দেখা গেছে, হতদরিদ্র পরিবারের ৭৯ শতাংশই তাদের আয়ের ৪০ শতাংশের বেশি ব্যয় করে বিভিন্ন ক্ষুদ্রঋণ সংস্থা ও স্থানীয় মহাজনদের ঋণের কিস্তি পরিশোধ করতে।
বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) ওই গবেষণায় দেখা গেছে, ২০১০ সালে অতিদরিদ্র পরিবারের ৪৯ শতাংশ মানুষ তাদের আয়ের ৪০ শতাংশের বেশি টাকা ঋণের কিস্তি পরিশোধে ব্যয় করত।
বিআইডিএসের এক কর্মশালায় গবেষণার ফলাফল তুলে ধরার সময় প্রতিষ্ঠানটির গবেষণা পরিচালক কাজী ইকবাল জানান, সামগ্রিকভাবে ঋণগ্রহীতাদের মধ্যে যারা আয়ের ৪০ শতাংশের বেশি কিস্তি হিসেবে ব্যয় করেন, তাদের হার ২০১০ সালের ২২ শতাংশ থেকে বেড়ে বর্তমানে ৪১ শতাংশে দাঁড়িয়েছে।
গবেষণাটির শিরোনাম-দ্য স্ট্রাকচারাল ট্রান্সফরমেশন অব বাংলাদেশ’স রুরাল ক্রেডিট মার্কেট সিন্স ২০০০: এভিডেন্স ফ্রম ন্যাশনালি রিপ্রেজেন্টেটিভ সার্ভেজ।
কর্মশালাটি আয়োজন করে বিআইডিএস ও আন্তর্জাতিক খাদ্যনীতি গবেষণা প্রতিষ্ঠান (আইএফপিআরআই)। এতে আরও কিছু গবেষণার ফল তুলে ধরা হয়।
কাজী ইকবাল বলেন, এর মানে হলো দরিদ্র মানুষ আরও বেশি ঋণের জালে আটকা পড়ছে এবং তারা এক অন্তহীন ঋণচক্রের মধ্যে পড়ে যাচ্ছে।
গবেষণায় দেখা গেছে, ২০১০ সালের পর থেকে দুই বা তার বেশি ঋণ নেওয়া পরিবারের সংখ্যা ২৭ শতাংশ থেকে বেড়ে ৩৩ শতাংশ হয়েছে। যদিও ঋণের বোঝা কেন এভাবে বাড়ছে, তা এই গবেষণায় খতিয়ে দেখা হয়নি।
প্রতিবেদন অনুযায়ী, গ্রামীণ এলাকায় এখন প্রতি চারটি ঋণের তিনটিই আসে এনজিও বা ক্ষুদ্রঋণ সংস্থাগুলো থেকে। অর্থাৎ, গ্রামীণ ঋণ বাজারে এখন এদেরই একচেটিয়া প্রভাব।
ঋণের সহজলভ্যতা বাড়লেও দরিদ্র পরিবারের ওপর ঋণের বোঝা ক্রমেই ভারী হচ্ছে। অথচ গত এক দশকে ঋণদাতার সংখ্যা বাড়লেও ঋণের সুদের হারে তেমন কোনো পরিবর্তন আসেনি।
ক্ষুদ্রঋণ সংস্থাগুলো কাগজে-কলমে ১৫ শতাংশ সুদের কথা বললেও আসলে তাদের কাছ থেকে ঋণ নিলে সুদের হার দাঁড়ায় ২৭ শতাংশ। সেই তুলনায় ব্যাংকের সুদের হার ১০ শতাংশ। আর স্থানীয় মহাজনদের ঋণের সুদের হার ৫০ থেকে ৬০ শতাংশ পর্যন্ত।
বিআইডিএসের গবেষণা পরিচালক বলেন, প্রতিযোগিতা বাড়লেও ক্ষুদ্রঋণ সংস্থাগুলোর প্রকৃত সুদের হার কমাতে তা কোনো কাজে আসেনি।
গবেষক কাজী ইকবাল বলেন, ‘বর্তমান চড়া হারেও ঋণের ব্যাপক চাহিদা থাকায় সুদের হার কমছে না।’
তিনি আরও বলেন, ঋণের খরচ কমাতে নিয়ন্ত্রক সংস্থা ‘মাইক্রোক্রেডিট রেগুলেটরি অথরিটি’ (এমআরএ)-কে আরও কঠোর ও কার্যকর ভূমিকা নিতে হবে।
তার মতে, বড় ও জাতীয় পর্যায়ের এনজিওগুলো চাইলেই সুদের হার কমিয়ে আনতে পারে।
বিআইডিএসের গবেষণায় আরও দেখা গেছে, গ্রামীণ ঋণের একটি বড় অংশ আগে কৃষিতে ব্যয় হতো, কিন্তু এখন তা ২৫ শতাংশ থেকে কমে ১৬ শতাংশে নেমেছে। এটি আমাদের অর্থনীতির কাঠামোগত পরিবর্তনের একটি লক্ষণ।
কৃষি ঋণের টাকা সাধারণত সার, বীজ ও গবাদি পশু কেনা এবং জমি ভাড়া নেওয়ার খরচ মেটাতেই বেশি ব্যবহৃত হয়, কৃষিকাজে আধুনিক যন্ত্রপাতি কেনার কাজে এর ব্যবহার কম।
গবেষণায় দেখা যায়, যারা নগদ টাকা দিয়ে জমি ভাড়া নিয়ে চাষাবাদ করেন এবং যারা বর্গা চাষি, তারাই সবচেয়ে বেশি ঋণ নেন। তবে দুঃখজনক হলো, ব্যাংক ঋণের সুবিধা পাওয়ার বিষয়টি এখনো জমির মালিকানার ওপরই নির্ভরশীল।
কর্মশালায় ইন্টারন্যাশনাল ফুড পলিসি রিসার্চ ইনস্টিটিউটের আরেকটি গবেষণাও তুলে ধরা হয়। সেখানে দেখা যায়, কৃষি যন্ত্রপাতি কেনার ক্ষেত্রে ব্যাংক মাত্র ২ থেকে ৭ শতাংশ অর্থায়ন করে থাকে।
কম্বাইন হারভেস্টর মালিকদের মাত্র ৫ শতাংশ ব্যাংক থেকে ঋণ নিয়ে যন্ত্রটি কিনেছেন। বাকিদের মধ্যে ৩২ শতাংশ আত্মীয়-স্বজনের কাছ থেকে, ২৭ শতাংশ এনজিও বা ক্ষুদ্রঋণ সংস্থা থেকে এবং ৮ শতাংশ স্থানীয় মহাজনদের কাছ থেকে টাকা ধার করেছেন।
গবেষণায় দেখা যায়, যন্ত্রপাতি বিক্রয়কারী ডিলাররাই মূলত অর্থায়নের মূল উৎস। তারা হারভেস্টরের মোট দামের প্রায় ৫৭ শতাংশ পর্যন্ত বাকিতে সুবিধা দেয়, যা ১৮ মাসের মধ্যে পরিশোধ করতে হয়। জামানত হিসেবে ডিলাররা প্রায়ই একটি সই করা ব্ল্যাংক চেক রেখে দেয়।
যন্ত্রপাতি মেরামতের খরচও কৃষকদের ওপর বাড়তি আর্থিক চাপ তৈরি করে। হারভেস্টর মালিকদের এক-তৃতীয়াংশই মেরামতের খরচ জোগাতে ধার করেন-যাদের বড় অংশই আত্মীয় বা মহাজনদের দ্বারস্থ হন। উদ্বেগের বিষয় হলো, এসব মেরামতের ঋণের প্রায় অর্ধেকই পরিশোধ করা সম্ভব হয় না।
প্রতিবেদন অনুযায়ী, হারভেস্টর মালিকদের আয়ের প্রায় ৬৪ শতাংশই আসে এপ্রিল থেকে জুন মাসের মধ্যে। ফলে বছরের বাকি নয় মাস তাদের চরম অর্থসংকটের মধ্য দিয়ে চলতে হয়।
গবেষকদের পরামর্শ হলো, ‘মেশিনারি-ব্যাকড লোন’-এর ব্যবস্থা করা উচিত। এ ছাড়া, ঋণের কিস্তি পরিশোধের সময় কৃষকদের ফসলের মৌসুমের সঙ্গে সামঞ্জস্য রেখে নির্ধারণ করা এবং অন্তত তিন বছরের দীর্ঘমেয়াদি কিস্তির সুবিধা দেওয়া প্রয়োজন।
পাশাপাশি তারা কৃষিঋণের পুরনো নিয়ম বদলানোর আহ্বান জানিয়েছেন। বর্তমানে অন্যের জমিতে যন্ত্র দিয়ে সেবা দেওয়াকে সরাসরি 'কৃষিকাজ' হিসেবে গণ্য করা হয় না, যা পরিবর্তনের প্রয়োজন বলে তারা মনে করেন।
ব্যবসার ঝুঁকি ভাগ করে নিলে গবাদি পশু পালনে আগ্রহ বাড়ে কি না, তা দেখা হয়েছে আইএফপিআরআই ও ‘উইগ্রো’-এর একটি গবেষণায়।
এই ব্যবস্থায় ‘উইগ্রো’ গরু কেনার পুরো টাকা দেয় এবং লাভের এক-তৃতীয়াংশ নেয়, বাকি দুই-তৃতীয়াংশ পান কৃষক। কোনো কারণে লাভ না হলে কৃষককে উইগ্রো-কে কোনো টাকা দিতে হয় না।
অনুষ্ঠানে উপস্থিত ছিলেন কৃষি সচিব মো. সেলিম খান এমআরএর নির্বাহী ভাইস চেয়ারম্যান অধ্যাপক মোহাম্মদ হেলাল উদ্দিন এবং পল্লী কর্ম-সহায়ক ফাউন্ডেশনের (পিকেএসএফ) ব্যবস্থাপনা পরিচালক মো. ফজলুল কাদের। এতে সভাপতিত্ব করেন বিআইডিএসের মহাপরিচালক অধ্যাপক এ কে এনামুল হক।
পালাবদল/এসএ





 @palabadalnet
